本轮融资的结构是整份公告最值得细读的部分。2600 万美元的 B 轮股权由 PIDG(私营基础设施发展集团)旗下 InfraCo 领投,欧洲开发性金融机构 Oikocredit 与 FMO 参投,ARAF、Goodwell、Africa Eats、FINCA 等既有股东继续加注;另有施密特家族基金会提供的 1400 万美元债权资金,明确支撑其重资产模式。据公司披露,资金将投向坦桑尼亚与肯尼亚两地的仓储、加工、运输和数字化分拨系统;扩张完成后,预计最多惠及 10 万户小农户,其中 45% 为女性。
东非食品已经跑通了本地区相对完整的冷链网络:公司从超过 2.8 万户注册小农户处采购农产品,向坦桑尼亚与肯尼亚两国的 1 万余家城市零售商供货,并称其一体化供应链已把全网食品损耗降低了三分之一。它要解决的问题规模巨大:在东非,高达 40% 的粮食产量在到达消费者之前就已损失,其中大部分并非收成问题,而是缺乏冷藏仓储与运输。创始人兼首席执行官埃利亚·蒂莫西奥(Elia Timotheo)把这轮融资的意义说得非常直白:「农户种出来的东西,有三分之一从未到达任何人的餐桌。这不是农业问题,而是基础设施问题——而基础设施问题是可以解决的。」
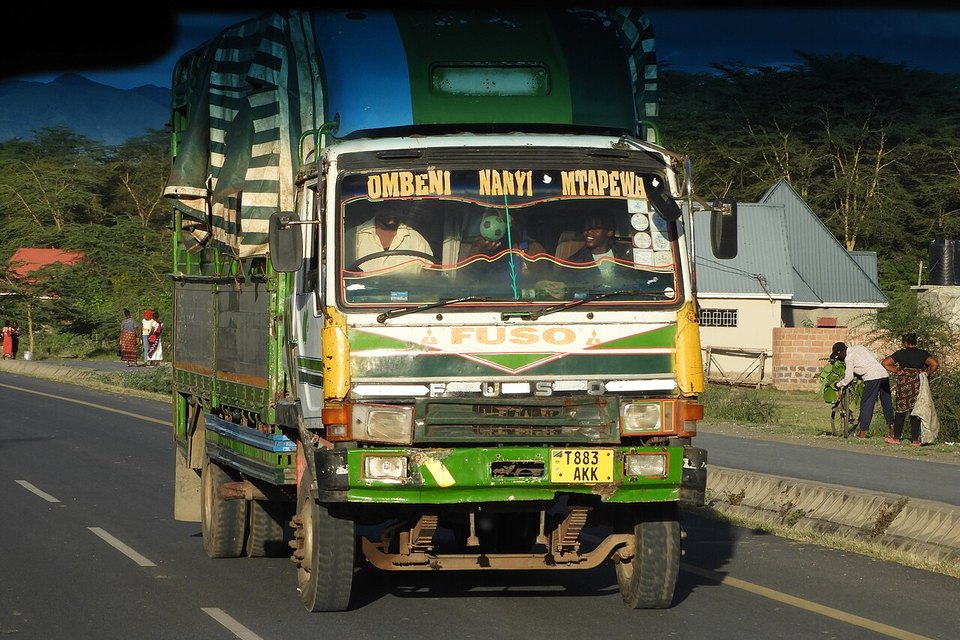
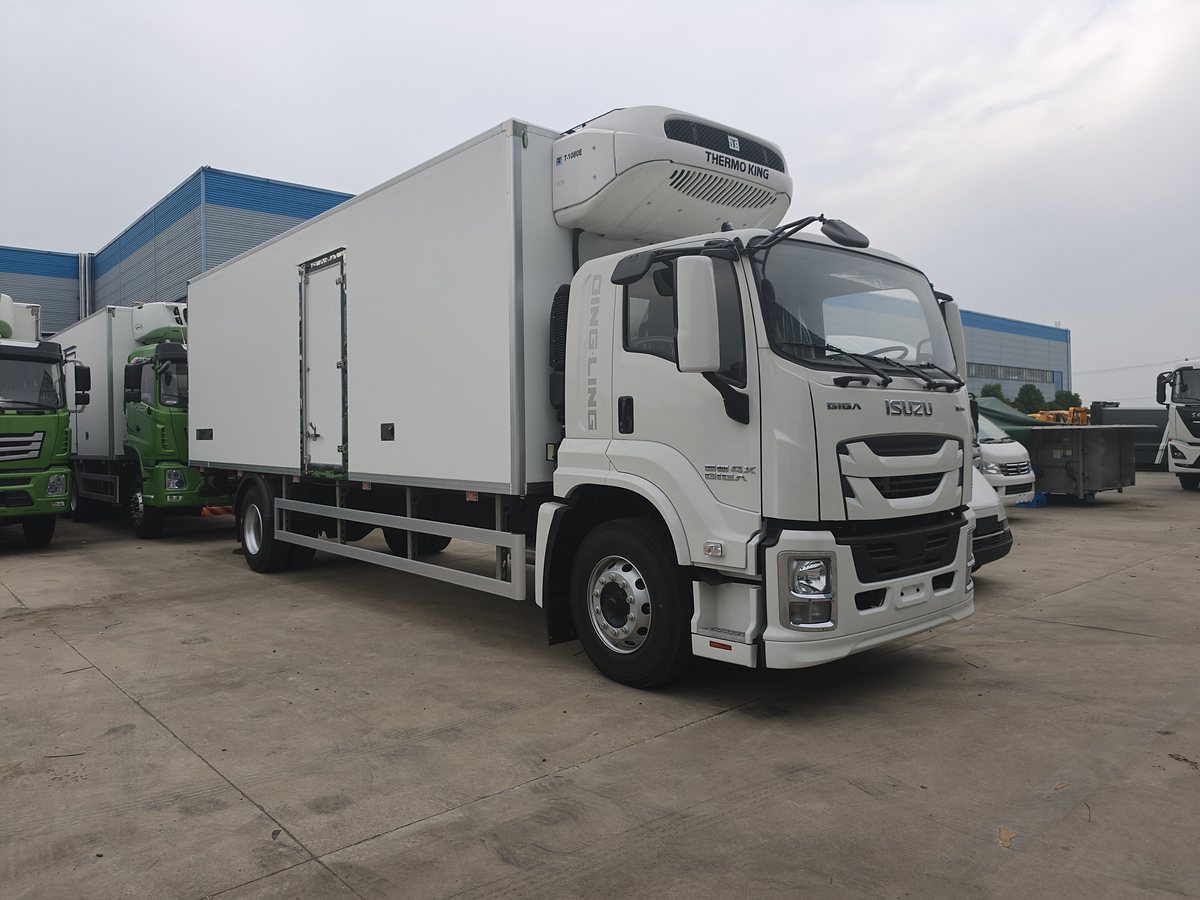
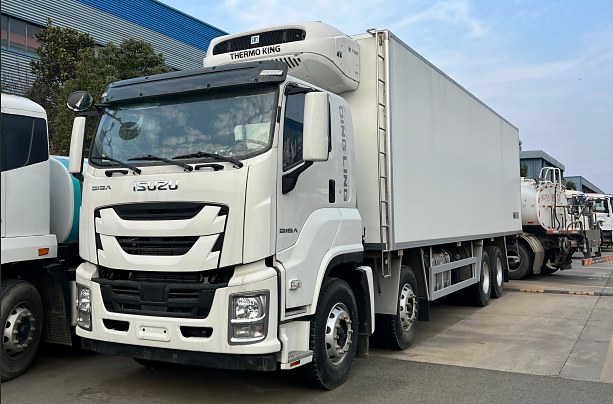
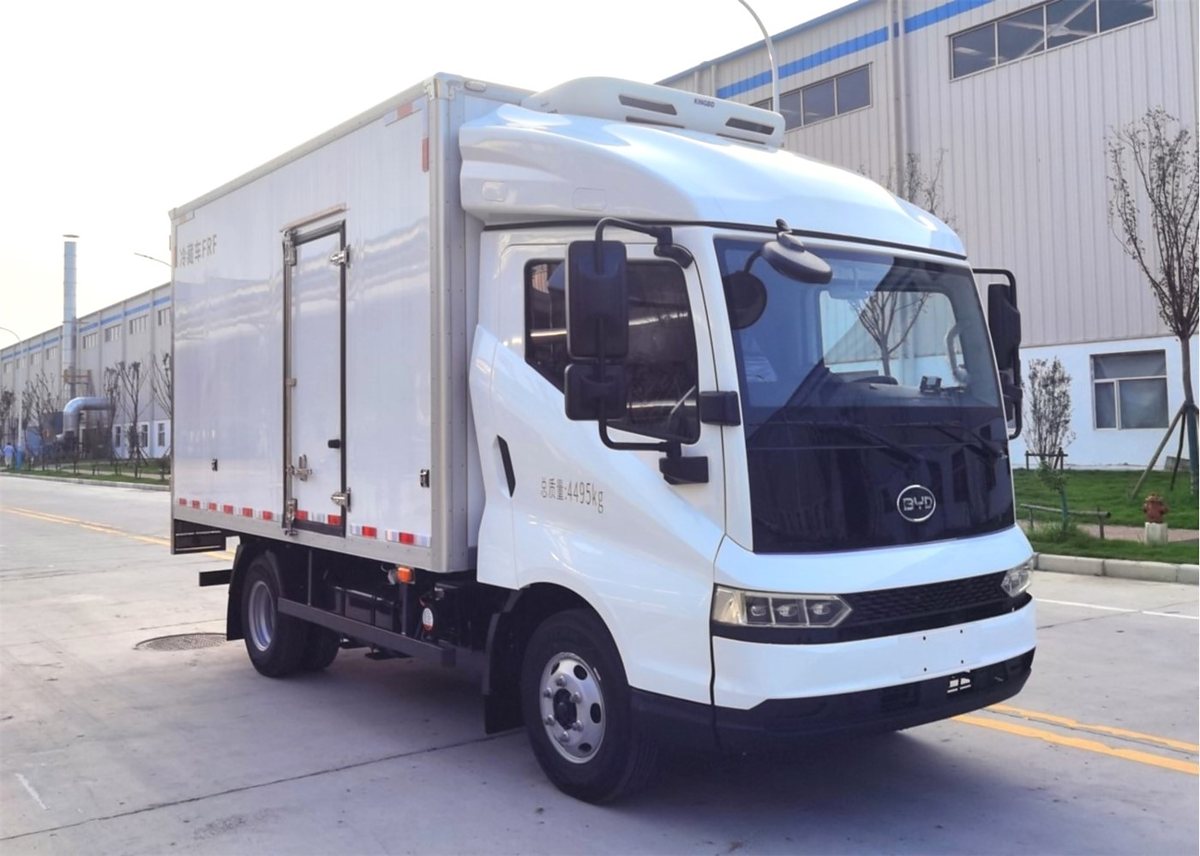
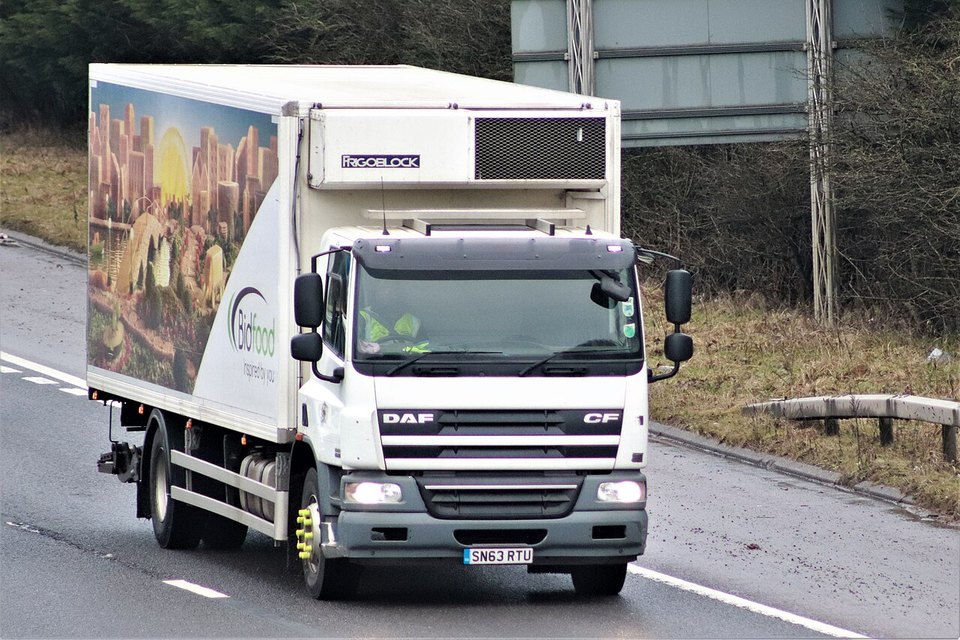
对设备供应商而言,这轮融资最不寻常的地方在于资金用途写得足够具体。非洲农业综合企业拿到的混合融资,公告里通常只有「营运资金」和「市场扩张」这样的措辞;而这一轮把冷库和卡车放在了购物清单最前面。卡车是任何冷链的移动半边:在农产品升温之前于田间地头完成温控收集的保温收集车,再把货物运进冷库、继而分拨到城市零售终端的冷藏配送车。公司网络每多挽回一吨产后损耗的农产品,都要靠冷藏车轮子来完成——而进军肯尼亚又给这些车轮增加了跨境走廊这条新路线。
对冷藏车出口商来说,这类东非采购指向一套清晰可辨的配置。坦桑尼亚和肯尼亚同为右舵市场,经由达累斯萨拉姆与蒙巴萨两港进入;服务田间收集环节的车队通常从 4–8 吨级中型 4×2 冷藏车起步,而走廊与批发分拨则依赖 15–18 吨级底盘配大容积保温厢体。厢体需要多温区能力,让一台车同时装载冷藏与冷冻货物;温度记录装置则要同时满足零售买手与出口客户的审查。设备还必须扛得住长距离坏路工况——在冷链运输里,出勤率不是舒适性指标,而是整门生意的成立前提。
投资方阵容和金额同样具有信号意义。InfraCo、Oikocredit 与 FMO 都是开发性金融机构,它们的介入说明非洲冷链已从援助叙事转入可融资的基础设施范畴——而资金到位之处,纪律随之而来。想在这类融资支持的车队采购中分一杯羹的供应商,要准备接受买方对出勤率、备件供应、质保条款和运营数据的尽调,而不只是对单价的比价。更关键的是,公司明确表示要把这套模式向非洲大陆其他市场复制——在坦桑尼亚和肯尼亚跑出有据可查的参考车队,就是它进军每一个同样存在产后损耗算术的邻国市场的销售资产。