总部位于布鲁塞尔的欧洲汽车制造商协会(ACEA)于 10 月 28 日发布 2026 年前三季度欧盟商用车注册数据。新卡车注册量同比增长 7.5% 至 245,079 辆,其中重型卡车需求相对强劲(增长 8.5%),中型卡车增长 2.5%。商用车大盘表现分化:厢式货车注册量基本持平,为 1,073,427 辆;客车市场增长 15.2%,达 32,695 辆。ACEA 将卡车增长归因于低位回升——2025 年市场大幅收缩——而全欧能源价格上涨构成背景压力。
国别分布是这份成绩单的关键。主要市场中,波兰增速最高:前九个月卡车注册量增长 20.5%,其次是西班牙(13.2%);德国增长 2.5%,法国下降 1.6%。波兰的势头同样体现在客车板块:注册量激增 68.6%,使其成为欧盟第五大客车市场。换言之,欧洲商用车需求的增长边缘,正以快于传统三大市场的速度穿过中东欧——对任何在原欧盟东界以东规划分销、服务网络或车队供应的人来说,这个细节至关重要。
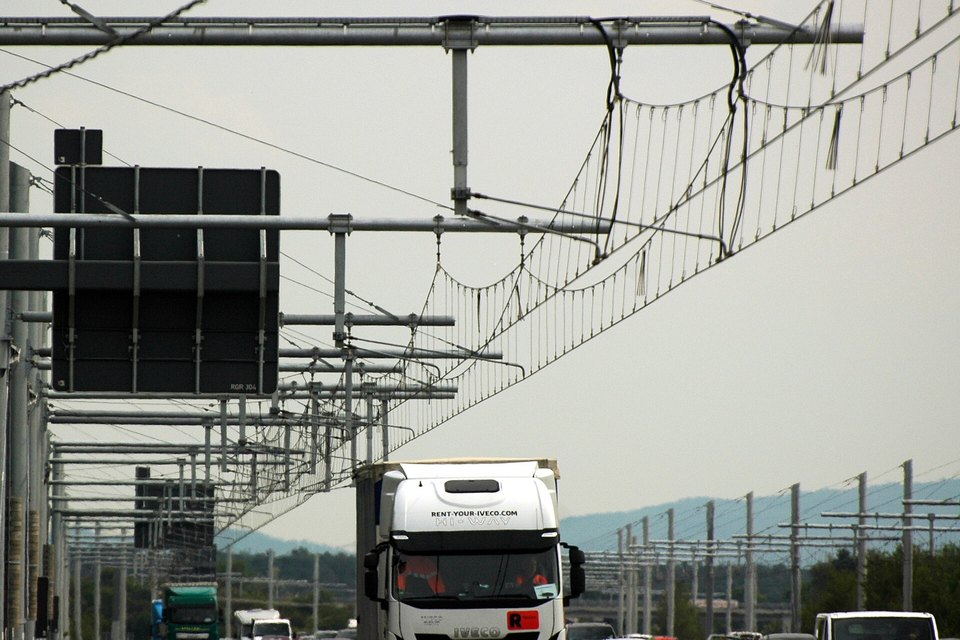
动力形式的数字讲述了第二个故事。前九个月电动卡车注册量增长 49.8%,市场份额升至 5.3%——但增长几乎全部来自三个市场:德国(+77.2%)、法国(+60.2%)与荷兰(+57.5%),三国合计占欧盟电动卡车注册量的 74%。与此同时,柴油卡车仍占新注册量的 91.7%,且年内实际增长 6.6%。同样的格局在其他板块以不同进度重演:电动厢式车份额 14.1%(上年同期 10.2%),电动客车 26.4%(上年同期 22.1%)。电动化是真实的,但高度集中——集中在西部枢纽、客车场站以及工况与激励匹配的板块——而且 ACEA 自己也指出,渗透速度仍低于转型所需。
对车队运营者而言,这组数据读作替换周期需求的回归。经历疲弱的 2025 年后,欧洲运输企业重新开始购车——重型卡车最快,而被推迟的资本开支通常首先出现在这里——同时采购主流仍是柴油。这一组合定义了一个漫长的油电混合过渡窗口:运营者现在用柴油车完成更新,在线路和补能允许的地方用电动车对冲,而 ACEA 对电动化进度的警告意味着这一窗口会延续到 2027 年之后很久。对上装与设备供应商来说,重卡销量回升是市政与专用需求——垃圾收运、道路养护、工程施工——重新启动的底层支撑。
对卡车与专用车出口商而言,欧盟本土依然是一个高门槛市场:欧六排放、重型车 CO2 法规,加上欧洲本土制造商的密集覆盖。这组数据真正的实用信号在边缘:以波兰 20.5% 增速领跑的中东欧,是欧盟卡车需求扩张最快的区域;柴油 91.7% 的份额让价值型细分在联盟外围保持活力;而推高欧盟注册量的同一轮替换周期,会沿货运走廊向外溢出——进入西巴尔干、摩尔多瓦、格鲁吉亚以及乌克兰重建管道——在这些市场,欧洲高端牵引车往往因价格出局,需求集中于高性价比、规格对路的设备。观察欧洲的出口商,既看欧盟均值,更要盯住波兰走廊。